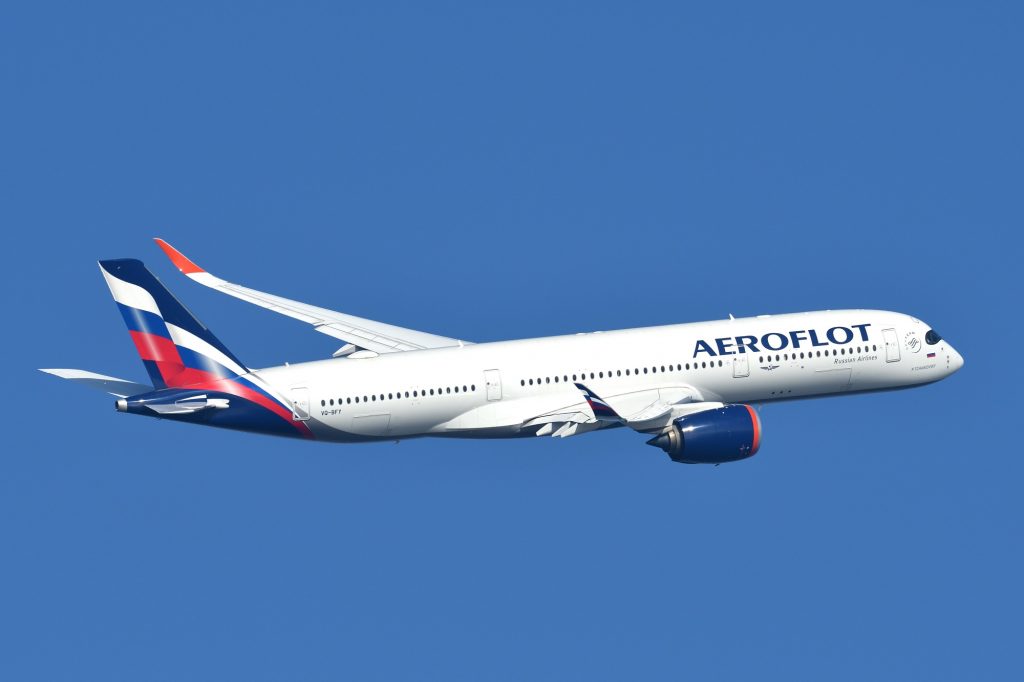
Авиационная отрасль создает парадоксальную ситуацию на мировом финансовом рынке: при непрерывном росте глобального пассажиропотока покупка ценных бумаг авиакомпаний исторически остается одной из самых рискованных инвестиций. Знаменитый инвестор Уоррен Баффетт долгие годы называл авиаперевозки черной дырой для капитала, отмечая, что за столетие после первого полета братьев Райт суммарная чистая прибыль всех авиаперевозчиков мира балансировала около нуля из-за череды циклических кризисов и банкротств.
При этом авиационный сектор делится на два фундаментально разных сегмента: операторов пассажирских перевозок (авиакомпании) и производителей авиатехники (концерны Boeing, Airbus, корпорация ОАК). Разбираемся в финансовой механике авиабизнеса: почему авиакомпании генерируют низкую маржинальность при огромной выручке, как устроен инвестиционный цикл в авиастроении и какими метриками профессиональные фонды оценивают устойчивость компаний отрасли.
Ловушка авиаперевозок: почему акции авиакомпаний так рискованны
Главная уязвимость коммерческих авиакомпаний кроется в структуре их себестоимости. Авиационный бизнес сочетает высокие постоянные операционные затраты с крайней нестабильностью рыночного спроса:
- ⛽ Чувствительность к стоимости топлива: расходы на авиакеросин составляют от 28% до 35% всех операционных расходов авиаперевозчика (OPEX). Любой резкий скачок цен на нефть на мировых биржах моментально обнуляет прибыль авиакомпаний, если они не используют долгосрочные инструменты хеджирования.
- 📉 Низкая среднемировая рентабельность: по официальным данным Международной ассоциации воздушного транспорта (IATA), средняя чистая рентабельность мировых авиакомпаний даже в успешные докризисные годы редко превышает 2.5-3.5%, а средняя прибыль с одного перевезенного пассажира часто составляет менее 6-8 долларов.
- 💸 Колоссальные фиксированные расходы: лизинговые платежи за парк воздушных судов, фонд оплаты труда пилотов и техников, плата за базирование в аэропортах и плановые формы техобслуживания (C-Check и D-Check) должны выплачиваться независимо от того, насколько заполнен салон самолета.
- 💳 Высокая долговая нагрузка: регулярное обновление парка воздушных судов требует миллиардных кредитных линий и лизинговых портфелей, что приводит к коэффициентам долговой нагрузки Debt/EBITDA на уровне 3.5x-5.0x.
Авиастроение на бирже: специфика вложений в гиганты Boeing и Airbus
Производители магистральных лайнеров (Boeing и Airbus) функционируют по принципиально иной бизнес-модели, обладая статусом глобальной дуополии, но сталкиваясь со своими специфическими финансовыми вызовами:
- ⏳ Сверхдлинные инвестиционные циклы (10-15 лет): проектирование, постройка опытных образцов и сертификация нового пассажирского самолета (как программы Airbus A350 или Boeing 787) требуют от 15 до 25 миллиардов долларов инвестиций задолго до поставки первого коммерческого борта заказчику.
- 📚 Многолетний портфель твердых заказов (Backlog): ключевой показатель стабильности авиастроителя. У ведущих концернов объем подтвержденных заказов законтрактован на 7-10 лет вперед (свыше 7 000-8 000 самолетов на сумму более 400 миллиардов долларов), что гарантирует загрузку заводских мощностей на годы.
- ⚠️ Риски дефектов и задержек поставок: остановка полетов парка из-за технических проблем или срывы сроков сертификации оборачиваются для производителя колоссальными штрафами перед авиакомпаниями и миллиардными списаниями.
Фундаментальный анализ в авиации: как инвестфонды оценивают отчетность
Профессиональная оценка публичных авиационных компаний строится не на стандартных мультипликаторах P/E, а на специализированных отраслевых показателях эффективности:
- 📊 CASK (Cost per Available Seat Kilometer): себестоимость одного предоставленного кресло-километра. Главная метрика операционной эффективности авиакомпании, показывающая затраты на перемещение одного пассажирского места на 1 км.
- 📈 RASK (Revenue per Available Seat Kilometer): выручка на один предоставленный кресло-километр. Разница между RASK и CASK определяет фактическую операционную маржинальность рейсов.
- 👥 Passenger Load Factor (PLF): процент коммерческой загрузки кресел. Для большинства авиакомпаний точка безубыточности рейса находится на уровне 75-82% занятых мест.
Оценка акций авиакомпаний и облигационных выпусков авиастроительных корпораций требует понимания сложной отраслевой отчетности, валютных рисков и долговой нагрузки. Именно поэтому инвестиционные аналитики и управляющие фондами, работающие с транспортным и промышленным сектором, проходят профильное cfa обучение, осваивая методы глубокого фундаментального анализа компаний, оценку рисков и моделирование денежных потоков.
Сравнительный финансовый аудит: авиаперевозчики против авиастроителей
Сравнительные отраслевые параметры верифицированы по данным годовых финансовых отчетов публичных компаний (SEC Form 10-K, IFRS) и аналитическим базам NYU Stern по секторам Air Transport и Aerospace:
| Финансовый показатель | Авиакомпании (Перевозчики) | Авиастроительные концерны (Boeing / Airbus) |
|---|---|---|
| Средняя чистая рентабельность | Низкая (2.0 — 4.0% в стабильные годы) | Умеренная (6.0 — 10.0% на коммерческих программах) |
| Чувствительность к ценам на топливо | Критическая (прямой рост себестоимости) | Опосредованная (рост спроса на экономичные моторы) |
| Горизонт финансового планирования | Краткосрочный и среднесрочный (сезоны 6-12 мес.) | Долгосрочный (программы на 10-20 лет) |
| Портфель заказов (Бэклог) | Глубина бронирования билетов 1-4 месяца | Твердые контракты на 7-10 лет вперед |
| Долговая нагрузка (Debt/EBITDA) | Высокая (3.5x — 5.0x из-за лизинга парка ВС) | Умеренная (2.0x — 3.5x в фазе серийного выпуска) |
| Волатильность акций на бирже | Очень высокая (сильная циклическая зависимость) | Умеренная (стабилизирована оборонными заказами) |
Итог: специфика работы с активами авиационного сектора
Инвестиции в авиационную отрасль требуют четкого разделения операционного и производственного бизнеса. Акции пассажирских авиакомпаний представляют собой высокорискованные циклические активы, чувствительные к макроэкономическим шокам, ценам на энергоносители и колебаниям туристического спроса. В свою очередь, авиастроительные гиганты обладают устойчивостью за счет многолетних портфелей заказов и барьеров входа на рынок, однако требуют точной оценки рисков цепочек поставок и темпов сертификации новых воздушных судов.